Kredyt hipoteczny jak przygotować dokumentację wniosku
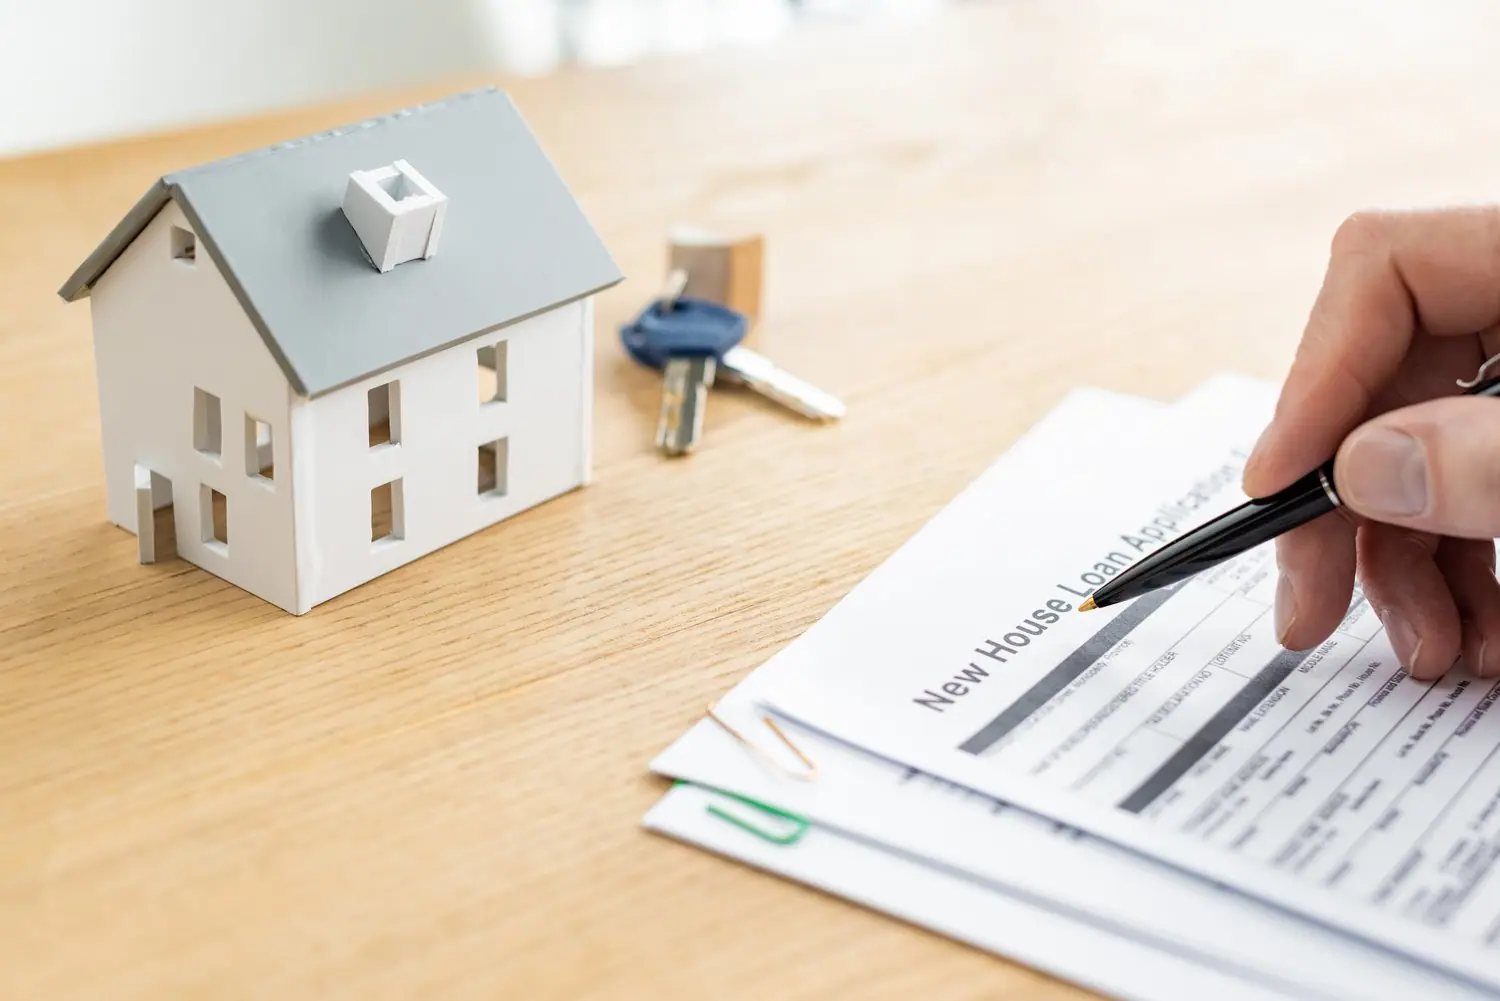
Proces ubiegania się o kredyt hipoteczny to jedno z najważniejszych działań finansowych w życiu, wymagające nie tylko odpowiedzialności, ale i skrupulatności. Właściwe przygotowanie dokumentacji do wniosku to kluczowy krok, który może znacząco przyspieszyć i ułatwić ten proces. To, jak dobrze się przygotujesz, może decydować o tym, czy bank przyzna Ci finansowanie na wymarzoną nieruchomość.
- Poznaj, jakie dokumenty są niezbędne, aby złożyć wniosek o kredyt hipoteczny, i dowiedz się, jak je skompletować.
- Dowiedz się, jak szybko i sprawnie uzyskać zaświadczenie o dochodach od pracodawcy.
- Zrozum, dlaczego Twoja historia kredytowa jest ważna i jak ją przygotować, by wzmocnić swoją aplikację.
- Odkryj, jak wycena nieruchomości wpływa na decyzję banku i jakie formalności się z tym wiążą.
Przygotowanie odpowiednich dokumentów do wniosku o kredyt hipoteczny wymaga nie tylko wiedzy, ale i precyzji. Nasz artykuł pomoże Ci przejść przez ten proces krok po kroku, abyś mógł złożyć dobrze przygotowany wniosek, zwiększając szansę na korzystne warunki finansowe.
Wymagane dokumenty do kredytu hipotecznego: Kredyt hipoteczny jak przygotować dokumentację wniosku
Przygotowanie odpowiedniej dokumentacji jest kluczowym krokiem w procesie uzyskania kredytu hipotecznego. Banki różnią się wymaganiami, ale istnieje kilka podstawowych dokumentów, które zazwyczaj są wymagane.
Podstawowym dokumentem jest zaświadczenie o dochodach. Ten dokument potwierdza Twoją zdolność do spłaty kredytu na czas. Równie istotne są wyciągi z konta bankowego, które pokazują historię Twoich wydatków i wpływów.
Innymi ważnymi dokumentami mogą być umowy o pracę lub potwierdzenia zatrudnienia. Jeśli jesteś przedsiębiorcą, powinieneś przygotować zaświadczenia o dochodach z działalności gospodarczej.
Nie można zapomnieć o historii kredytowej. Wiele banków sprawdza Twoje wcześniejsze zobowiązania, aby ocenić ryzyko pożyczkowe. Wycena nieruchomości, którą planujesz zakupić, także może być potrzebna, gdyż stanowi zabezpieczenie pożyczki.
Jak uzyskać zaświadczenie o dochodach
Uzyskanie zaświadczenia o dochodach jest jednym z najważniejszych kroków w przygotowywaniu dokumentacji kredytowej. Aby to zrobić, skontaktuj się ze swoim pracodawcą lub działem kadr. Zazwyczaj wystarczy złożyć wniosek o wydanie takiego dokumentu.
Pamiętaj, że zaświadczenie o dochodach powinno zawierać informacje o Twoim średnim miesięcznym wynagrodzeniu, formie zatrudnienia oraz stażu pracy. Czasami banki mogą wymagać szczegółowego wykazu premii lub dodatkowych świadczeń.
Jeżeli prowadzisz działalność gospodarczą, zadbaj o przygotowanie aktualnych deklaracji podatkowych oraz rozliczeń z ZUS. Pokaże to Twoją zdolność do generowania stałych dochodów.
Dostarczone zaświadczenie o dochodach musi być aktualne, zazwyczaj nie starsze niż 3 miesiące. Tylko wtedy banki uznają je za wiarygodne źródło informacji o Twojej sytuacji finansowej.
Przygotowanie historii kredytowej: Kredyt hipoteczny jak przygotować dokumentację wniosku
Przygotowanie solidnej historii kredytowej jest kluczowym krokiem w procesie aplikacji o kredyt hipoteczny. Dobra historia kredytowa jest jednym z najważniejszych czynników, które banki biorą pod uwagę podczas rozpatrywania wniosku. Dlatego warto poświęcić czas na jej dokładne przygotowanie.
Przede wszystkim, regularnie monitoruj swoje raporty kredytowe. Sprawdź, czy w historii nie pojawiają się błędy, które mogą obniżyć Twoją wiarygodność. W razie potrzeby skontaktuj się z biurem informacji kredytowej, aby poprawić te nieścisłości.
Unikaj zbyt częstych zapytań kredytowych w krótkim okresie. Wiele zapytań może sygnalizować instytucjom finansowym trudności z utrzymaniem płynności finansowej. Staraj się też terminowo spłacać wszystkie zobowiązania - regularność spłat jest ważnym elementem wpływającym na scoring kredytowy.
Różnorodność kredytów, takich jak karty kredytowe, pożyczki osobiste czy limity kredytowe, które są prawidłowo obsługiwane, również może pozytywnie wpłynąć na Twoją ocenę. Zachowaj niskie salda na kartach kredytowych w stosunku do ustalonego limitu.
Dokładne przygotowanie historii kredytowej zwiększy Twoje szanse na pozytywne rozpatrzenie wniosku o kredyt hipoteczny.
Rola wyceny nieruchomości w procesie kredytowym
Wycena nieruchomości jest kluczowym etapem podczas ubiegania się o kredyt hipoteczny. Wartość nieruchomości, określona przez wykwalifikowanego rzeczoznawcę, wpływa bezpośrednio na możliwą do uzyskania kwotę kredytu oraz jego warunki.
Banki używają wyceny nieruchomości jako podstawy do oszacowania poziomu ryzyka związanego z udzieleniem kredytu. Wysoka wartość nieruchomości zazwyczaj oznacza większą wiarygodność dla kredytodawcy, co może prowadzić do korzystniejszych warunków finansowych. Rzeczoznawca majątkowy dokonuje oceny na podstawie lokalizacji, stanu technicznego budynku oraz innych istotnych czynników wpływających na wartość rynkową.
Zrozumienie procesu wyceny oraz jej roli w procesie kredytowym jest istotne dla każdego kredytobiorcy. Dzięki temu można lepiej przygotować się do negocjacji z bankiem i wykorzystać wycenę do osiągnięcia jak najlepszych warunków finansowych przy zakupie nieruchomości.
Zrozumienie umowy kredytowej: Kredyt hipoteczny jak przygotować dokumentację wniosku
Przygotowanie dokumentacji wniosku o kredyt hipoteczny to niezwykle ważny krok na drodze do zakupu wymarzonego mieszkania. Równocześnie, kluczowe jest zrozumienie umowy kredytowej, aby uniknąć nieporozumień i nieprzewidzianych kosztów.
Umowa kredytowa to dokument, który określa warunki współpracy między kredytobiorcą a bankiem. Znajomość najważniejszych elementów umowy pozwoli lepiej przygotować się do zobowiązań finansowych oraz uniknąć pułapek, które mogą wystąpić podczas jej realizacji.
Przed podpisaniem umowy warto skupić się na kilku kluczowych aspektach:
- Oprocentowanie kredytu - upewnij się, czy jest stałe czy zmienne. Oprocentowanie wpływa na wysokość miesięcznej raty i całkowity koszt kredytu.
- Okres spłaty - długość okresu kredytowania ma bezpośredni wpływ na wysokość rat oraz całkowitą kwotę, jaką zapłacisz bankowi.
- Opłaty dodatkowe - zwróć uwagę na wszelkie ukryte opłaty, takie jak prowizje, opłaty za wcześniejszą spłatę czy koszty administracyjne.
- Warunki spłaty - poznaj dostępne opcje i warunki ewentualnej renegocjacji umowy w przyszłości.
Niezwykle istotne jest również, by dokładnie przeanalizować wszystkie zapisy dotyczące ewentualnych kar i pozew, które mogą wyniknąć z nieuzasadnionego odstąpienia od umowy czy opóźnień w spłacie rat.
Zrozumienie umowy kredytowej w pełni pozwoli na świadome i odpowiedzialne korzystanie z usług bankowych. Przed podpisaniem dokumentów warto również skonsultować się ze specjalistą, który pomoże lepiej zrozumieć zawiłości prawne i finansowe związane z kredytem hipotecznym.
Najczęściej zadawane pytania dotyczące kredytu hipotecznego
Jakie dokumenty są wymagane do złożenia wniosku o kredyt hipoteczny?
- Zaświadczenie o dochodach
- Wyciągi z konta bankowego
- Dokumenty potwierdzające własność nieruchomości
Jak mogę uzyskać zaświadczenie o dochodach?
Zaświadczenie o dochodach można uzyskać od pracodawcy, trzeba złożyć wniosek w dziale kadr.
Czy moja historia kredytowa wpłynie na decyzję o kredycie?
Tak, czysta i pozytywna historia kredytowa zwiększa szanse na pozytywne rozpatrzenie wniosku.
Jaka jest rola wyceny nieruchomości?
Wycena nieruchomości wpływa na wysokość przyznanego kredytu i warunki umowy.
Na co zwrócić uwagę w umowie kredytowej?
Koszty dodatkowe, oprocentowanie, czas trwania umowy - to elementy, które trzeba dokładnie przeanalizować.
Przeczytaj także
Zbiórka publiczna jak legalnie zorganizować zbiórkę pieniędzy w Polsce
ok. 5 min
czytania
Zbiórki publiczne często stanowią siłę napędową wielu inicjatyw społecznych, pozwalając na zebranie…
Jak skutecznie reklamować wadliwy produkt prawa konsumenta procedura
ok. 5 min
czytania
Wyobraź sobie scenariusz: właśnie kupiłeś nowy, upragniony produkt, który już po pierwszym użyciu okazuje…
Jak uzyskać dofinansowanie na remont mieszkania programy wsparcie
ok. 6 min
czytania
Remont mieszkania to nie tylko wyzwanie logistyczne, ale również finansowe. Z perspektywą rosnących kosztów…
Zmiany w prawie pracy 2024 co musi wiedzieć każdy pracownik
ok. 6 min
czytania
Kolejny rok przynosi istotne zmiany w prawie pracy, które mogą zrewolucjonizować Twoje codzienne obowiązki…