Leasing czy kredyt porównanie form finansowania
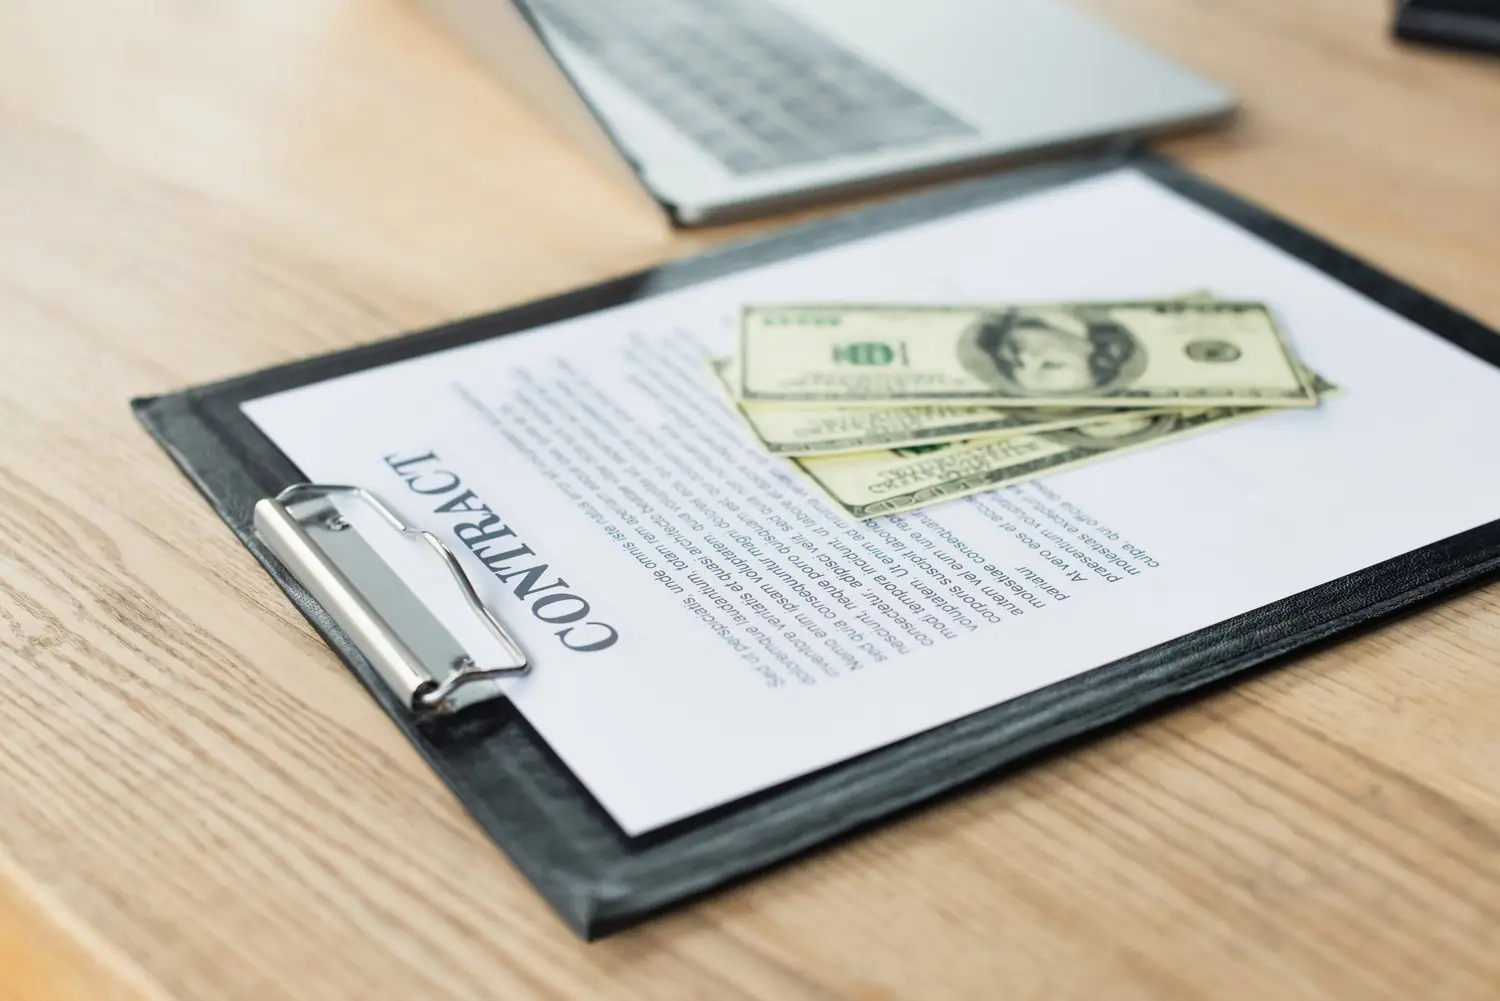
Wybór pomiędzy leasingiem a kredytem może być dla wielu przedsiębiorców i osób prywatnych wyzwaniem. Która forma finansowania będzie bardziej korzystna w perspektywie długoterminowej? Rozważanie tych opcji jest kluczowe dla budowania stabilnej sytuacji finansowej i realizacji planów rozwoju.
- Leasing vs Kredyt: Poznaj kluczowe różnice, które mogą wpłynąć na Twoje decyzje finansowe.
- Wady i zalety leasingu: Jakie korzyści może przynieść leasing oraz jakie są jego potencjalne pułapki?
- Kredyt jako tradycyjna opcja: Dowiedz się, dlaczego kredyt może, ale nie musi być najlepszym rozwiązaniem dla Twojej sytuacji.
- Poznaj alternatywy: Odkryj inne metody finansowania, które mogą odpowiadać Twoim potrzebom lepiej niż standardowe opcje.
W artykule przeanalizujemy, które z tych rozwiązań będzie najlepsze dla Twojej strategii finansowej, oferując praktyczne porady, które pomogą Ci podjąć świadome decyzje.
Leasing czy kredyt porównanie form finansowania: Podstawowe różnice
Leasing i kredyt to dwa popularne sposoby finansowania, które mogą znacząco wpłynąć na sytuację finansową klienta. Chociaż oba rozwiązania służą do pozyskania środków na zakup potrzebnych dóbr, różnią się pod kilkoma kluczowymi względami związanymi z własnością, odpowiedzialnością oraz formalnościami.
Jedną z głównych różnic między leasingiem a kredytem jest kwestia własności. W przypadku kredytu, po zakupie dobra staje się ono własnością kredytobiorcy, choć z formalnym zabezpieczeniem wierzyciela. Natomiast przy leasingu, przedmiot umowy pozostaje własnością leasingodawcy do momentu spłaty wszelkich zobowiązań lub wykupu.
Jeśli chodzi o odpowiedzialność, leasingobiorca jest zwykle zobowiązany do utrzymania przedmiotu leasingu w dobrym stanie, co może obejmować koszty napraw i konserwacji. W przypadku kredytu, pełna odpowiedzialność spoczywa na właścicielu sprzętu lub pojazdu.
Formalności różnią się w zależności od formy finansowania. Leasing często wymaga mniej skomplikowanej dokumentacji niż kredyt, co czyni go bardziej przystępnym rozwiązaniem dla przedsiębiorstw poszukujących elastycznych źródeł finansowania.
Leasing: Zalety i wady tego rozwiązania
Leasing jako metoda finansowania oferuje szeroką gamę korzyści dla przedsiębiorców oraz osób prywatnych. Jednym z głównych atutów leasingu jest jego elastyczność finansowa. Dzięki leasingowi, przedsiębiorcy mogą korzystać z potrzebnych dóbr bez konieczności ich natychmiastowego zakupu.
Leasing oferuje również istotne korzyści podatkowe. Opłaty leasingowe często mogą być zaliczane do kosztów uzyskania przychodu, co pozwala na optymalizację podatkową. Jest to szczególnie korzystne dla firm, które pragną zachować większą płynność finansową.
Mimo licznych zalet, leasing posiada także swoje ograniczenia. Jednym z nich jest brak pełnej własności w trakcie trwania umowy, co ogranicza swobodę dysponowania majątkiem. Dodatkowo, niektóre umowy leasingowe mogą zawierać ograniczenia dotyczące eksploatacji sprzętu.
Przy podejmowaniu decyzji o wyborze leasingu jako formy finansowania, warto dokładnie przeanalizować wszystkie aspekty umowy oraz ocenić, czy korzyści przewyższają potencjalne wady.
Kredyt: Zalety i wady kredytu jako formy finansowania
Kredyt bankowy to jedna z najpopularniejszych form finansowania wśród przedsiębiorców i osób prywatnych. Jest dostępny w różnych wariantach, co pozwala na dostosowanie go do indywidualnych potrzeb finansowych.
Zalety kredytu obejmują przede wszystkim większą kontrolę nad posiadanym majątkiem. Kredyt, w przeciwieństwie do leasingu, nie wiąże się z czasowym użytkowaniem przedmiotu, lecz daje możliwość jego natychmiastowego nabycia. Dzięki temu zyskujesz pełne prawo do dysponowania zakupionym majątkiem.
Dodatkowo, korzystając z kredytu, można skorzystać z wielu opcji finansowania, takich jak kredyt hipoteczny, konsumpcyjny, czy inwestycyjny. Każdy z nich odpowiada na inne potrzeby finansowe, co czyni kredyt elastycznym narzędziem.
Jednakże, wady kredytu to przede wszystkim koszty całkowite. Procenty od kredytu i różne opłaty bankowe mogą prowadzić do znaczącego wzrostu kosztów. Oprocentowanie, szczególnie zmienne, może wpływać na stabilność finansową i powodować nieprzewidywalność w planowaniu budżetu.
Ostatecznie, decyzja o wyborze kredytu powinna być podyktowana szczegółową analizą zdolności kredytowej i potrzeb finansowych.
Leasing czy kredyt porównanie form finansowania: Jak dokonać wyboru
Wybór między leasingiem a kredytem może wydawać się skomplikowany, ale klucz do podjęcia optymalnej decyzji leży w precyzyjnej analizie potrzeb finansowych i wypracowaniu strategii finansowej.
Aby dokonać prawidłowego wyboru, warto zacząć od zrozumienia swojej aktualnej sytuacji finansowej, celów inwestycyjnych oraz planów rozwojowych. Czy Twoja firma planuje szybki rozwój, czy raczej skupia się na stabilnym wzroście? Odpowiedź na to pytanie pomoże w określeniu dogodnej formy finansowania.
Ocena: Analizuj koszty związane z każdą z opcji, uwzględniając koszty wpisu, obowiązkowe ubezpieczenia oraz potencjalne korzyści podatkowe. Zastanów się, jak różne formy finansowania wpłyną na bilans Twojej firmy.
Uwzględnij także wszelkie czynniki zewnętrzne, takie jak zmiany w przepisach podatkowych czy wahania na rynku finansowym, które mogą wpłynąć na opłacalność kredytu lub leasingu.
Zdecydowanie rozważ konsultację z ekspertem finansowym, który pomoże przeanalizować dostępne opcje i zdefiniować najbardziej efektywne rozwiązanie finansowe dla Twojej firmy.
Dzięki świadomemu podejściu, wybór między leasingiem a kredytem stanie się łatwiejszy, co pozwoli na osiągnięcie optymalnych wyników finansowych.
Alternatywne metody finansowania
W obliczu wyboru pomiędzy leasingiem a kredytem, przedsiębiorcy i osoby prywatne często szukają innych rozwiązań, które mogą lepiej odpowiadać na ich potrzeby finansowe. Alternatywne metody finansowania to ciekawa opcja, gdy tradycyjne formy nie są dla nas w pełni satysfakcjonujące.
Jedną z popularnych opcji jest faktoring. Faktoring polega na sprzedawaniu wierzytelności z tytułu faktur osobom trzecim. Dzięki temu przedsiębiorstwo szybko otrzymuje gotówkę, poprawiając swoją płynność finansową. To rozwiązanie jest szczególnie korzystne dla firm, które mają wielu kontrahentów i długie terminy płatności.
Inną możliwością są pożyczki online. Dzięki rozwojowi technologii, uzyskanie pożyczki stało się szybsze i bardziej dostępne. Pożyczki online cechują się uproszczoną procedurą, co może być korzystne dla osób potrzebujących szybkiego zastrzyku gotówki. Należy jednak pamiętać o dokładnym przestudiowaniu warunków, gdyż mogą się one różnić w zależności od pożyczkodawcy.
Porównując leasing i kredyt z tymi alternatywami, warto rozważyć jeszcze inne opcje, takie jak mikropożyczki czy crowdfunding. Mikropożyczki są idealne dla małych firm potrzebujących niewielkich kwot na krótki okres, natomiast crowdfunding może służyć do finansowania innowacyjnych projektów dzięki zaangażowaniu społeczności.
Decydując się na alternatywne metody finansowania, kluczowe jest zrozumienie specyfiki każdej opcji. Warto również skonsultować się z doradcą finansowym, aby dokonać wyboru, który najlepiej odpowiada naszym celom i strategii finansowej.
Najczęściej zadawane pytania dotyczące leasingu i kredytu
Czym różni się leasing od kredytu?
Leasing polega na wynajmie przedmiotu, podczas gdy kredyt umożliwia zakup bezpośredni, dając pełną własność.
Jakie są główne zalety leasingu?
- Elastyczność finansowa
- Korzyści podatkowe
- Mniejsze wymogi zabezpieczenia
Czy kredyt zawsze jest droższy niż leasing?
Nie zawsze; koszt całkowity zależy od warunków umowy i oprocentowania.
Kiedy leasing jest lepszą opcją?
Gdy potrzebujesz elastyczności finansowej i nie chcesz wydatkować całego kapitału na zakup.
Jakie są alternatywne metody finansowania?
- Faktoring
- Pożyczki online
- Inwestycje aniołów biznesu
Czy można zmienić warunki umowy leasingu?
Często tak, ale zazwyczaj wymaga to negocjacji z leasingodawcą.
Przeczytaj także
Zbiórka publiczna jak legalnie zorganizować zbiórkę pieniędzy w Polsce
ok. 5 min
czytania
Zbiórki publiczne często stanowią siłę napędową wielu inicjatyw społecznych, pozwalając na zebranie…
Jak skutecznie reklamować wadliwy produkt prawa konsumenta procedura
ok. 5 min
czytania
Wyobraź sobie scenariusz: właśnie kupiłeś nowy, upragniony produkt, który już po pierwszym użyciu okazuje…
Jak uzyskać dofinansowanie na remont mieszkania programy wsparcie
ok. 6 min
czytania
Remont mieszkania to nie tylko wyzwanie logistyczne, ale również finansowe. Z perspektywą rosnących kosztów…
Zmiany w prawie pracy 2024 co musi wiedzieć każdy pracownik
ok. 6 min
czytania
Kolejny rok przynosi istotne zmiany w prawie pracy, które mogą zrewolucjonizować Twoje codzienne obowiązki…